
Achim Schmidt
Der zunehmende Wettbewerbsdruck und die immer vielfältigeren Ansprüche der Verbraucher zwingen zu neuen Ideen auf der Herstellerseite. Einerseits kann die Spezialisierung auf bestimmte Ernährungsprodukte über die Kostenvorteile der Massenproduktion zu einer besseren preislichen Wettbewerbsfähigkeit führen. Andererseits sind es vor allem die Produkt-Innovationen, die zu Mehrumsatz im gesättigten Lebensmittelmarkt führen.
So entwickeln die Lebensmittelhersteller immer mehr innovative und rentablere Produkte. Allein in der deutschen Süßwarenindustrie mit etwa 280 Betrieben und einem Produktionswert von etwa zehn Milliarden Euro arbeiten gut 60 000 Mitarbeiter an neuen Produktideen. Die Innovationsaktivitäten in der Milchwirtschaft beispielsweise konzentrieren sich vor allem auf Erzeugnisse aus nachgelagerten Bearbeitungsstufen wie Joghurt, Sauermilcherzeugnisse, Milchgetränke und -desserts sowie Käseprodukte, die dem Verbraucher einen Zusatznutzen versprechen. Dazu gehören Convenience-Produkte und das so genannte Functional Food, wie beispielsweise die probiotischen Milchvariationen oder Zusätze von Aloe Vera.
Das alles funktioniert nicht ohne eine innovative Lebensmitteltechnik, die solche Produktinnovationen erst ermöglicht. Damit werden auch die Anforderungen an bestehende oder neue Produktionsanlagen immer höher – von Forderungen moderner Hygienevorschriften über ökologischere Lösungen im Recyclingbereich bis hin zu vielseitigeren Maschinen für Mischungen oder Möglichkeiten einer längeren Haltbarmachung.
Investitionen in Produkte und Produktionsanlagen belasten die Liquidität, denn sie müssen so lange vorfinanziert werden, bis sie vom Kunden gekauft und bezahlt sind. Klassischerweise erfolgt dies durch die Hausbanken, mit denen meist eine traditionell enge Beziehung besteht. Doch die veränderte Kreditvergabepraxis, die Zwänge des Ratings und die damit zusammenhängenden steigenden Kreditkosten erfordern auch bei der Liquidität neue Lösungswege.
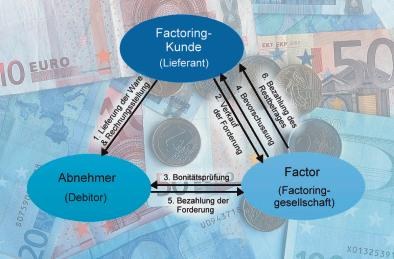
Viele Unternehmer wissen allerdings gar nicht, über welche finanziellen Ressourcen sie verfügen. Dabei gibt es moderne Factoringlösungen für mittelständische Unternehmen bei Umsätzen von zwei bis 200 Mio. Euro Umsatz. Factoring bedeutet den Verkauf der Forderungen an den Factoringdienstleister, der den Wert der Forderung zeitnah zur Verfügung stellt. Der Unternehmer hat sein Geld wesentlich früher und kommt aus der belastenden Rolle des Lieferantenkreditgebers heraus. Gleichzeitig schützt ihn das Factoring vor Forderungsausfällen.
Mit dem Kapital aus den offenen Rechnungen kann er zusätzliche Ertragsmöglichkeiten im Einkauf erzielen oder den eigenen Kunden ein längeres Zahlungsziel gewähren. Das schneller verfügbare Kapital unterstützt damit die Marktstellung des Unternehmens sozusagen aus eigener Kraft.



